
티스토리 뷰
투자분석프롬프트 산출물 # - 한화에어로스페이스(012450)
수집된 정보를 바탕으로 스페이스 지침에 따른 주식 분석을 작성하겠습니다.
한화에어로스페이스(012450) 종합 분석
[투자 목적]: 성장 / 혼합
[기준 통화]: KRW
1. TOP SUMMARY (한눈에 보기)
- 사업 모델 품질: 8.5/10
- 경영 품질: 7.5/10
- 종합 추천: 관망 후 단계적 매수 (단기 불확실성 존재)
| 카테고리 | 점수 | 한 줄 근거 |
|---|---|---|
| 단순성 | 7/10 | 지상방산·항공엔진·한화오션 등 복합 구조이나 수익 핵심은 K9/천무 수출 |
| 시장 지위 | 9/10 | K9 자주포 세계 시장점유율 1위, 국내 독점적 지위 |
| 모트(해자) 강도 | 8.5/10 | 수십 년 납품 이력·정부 인증이 진입장벽 |
| 장기 지속성 | 8/10 | 수주잔고 37.2조(지상방산), 연결 103조 원으로 장기 가시성 높음 lemontia.tistory |
| 경영 정렬도 | 7/10 | 풍산 인수 중단 결정으로 주주가치 우선 신호 긍정적이나 그룹 이슈 잔존 |
2. 사업 모델 분석 (François Rochon 기준)
A) 단순성: ① K9 자주포·천무 다연장로켓 수출, ② 항공기 엔진 MRO, ③ 한화오션 조선/함정. 판정: 보통 (복합 계열사 구조)
B) 시장 지위: K9 자주포는 글로벌 수출 1위. 폴란드·호주·이집트·노르웨이 등 다수 국가와 다년 계약 체결로 가격 협상력 보유. 판정: High finance-scope
C) 모트(해자):
- Pricing Power: Strong — 국가 간 장기 방산 계약 특성상 경쟁 입찰 후 단가 고정, 수출 영업이익률 38% 초과 추정 lemontia.tistory
- Switching Costs: Strong — 무기 도입 후 20~30년 정비·부품 의존, 군사 호환성 전환 비용 극도로 높음
- Brand Strength: Strong — K9 실전 검증(우크라이나 전쟁 이후 수요 폭증), NATO 국가 채택 증가
- Scale Advantage: Moderate — 국내 생산기지 기반이나 해외 현지생산(루마니아) 확대 중 lemontia.tistory
- Network Effects: 해당없음
→ Moat Engine 요약: 납품 이력 기반 신뢰 + 스위칭 비용 + 수출 가격 지배력이 핵심 해자
D) 경기 민감도: Low — 방산 수요는 국방 예산에 연동, 경기 불황과 무관. 유럽 재무장 트렌드로 수요 오히려 증가 finance-scope
E) 10-20년 지속성: Strong — 폴란드(5.6조 천무 EC3), 이집트·호주 K9 양산 등 2030년 이후까지 가시적 매출 확보 finance-scope
3. 경영 품질 분석
A) 투명성·정직성: Moderate — 풍산 인수 검토 중단을 공시로 신속 공개. 단, 그룹 차원의 한화솔루션 유증 논란과 연결된 불투명한 의사결정 구조는 약점 alphabiz.co
B) 장기 지향: Strong — 2028년까지 11조 원 투자 로드맵 공개(스마트팩토리·해외 지분·항공우주), 단기 M&A 욕심보다 로드맵 준수 선택 alphabiz.co
C) 내부자 지분·정렬: Medium — 한화그룹 오너십 구조 유지, 경영 연속성 안정적이나 그룹사 간 이해충돌 리스크 존재 (추정)
D) 자본 배분: Moderate — 풍산 인수 포기로 재무 건전성 우선 선택은 긍정적. 한화솔루션 2.4조 유증 논란과 동시 진행되면 그룹 자본 배분 신뢰 훼손 우려 kr.tradingview
E) 소통 품질: Moderate — 컨퍼런스콜 공개 운영, 수주잔고·부문별 실적 비교적 투명하게 공개 finance-scope
F) 실행 이력: Strong — 2025년 매출 26조 6,078억 원, 3년 연속 사상 최대. 2026년 영업이익 4.5조 예상 yesstock.tistory
4. MDD 기반 리스크 관리 가이드 ★
4-1. 역사적 MDD 분석
| 시기 | 원인 | 고점 대비 낙폭 | 회복 소요 기간 |
|---|---|---|---|
| 2020년 코로나 | 글로벌 증시 급락 | -45% (추정) | 12~18개월 |
| 2022년 금리인상기 | 성장주 밸류에이션 축소 | -30% (추정) | 8~12개월 |
| 2024년 방산주 조정 | 단기 급등 후 차익실현 | -25% (추정) | 4~6개월 |
- 평균 MDD: -33% (추정)
- 최대 MDD: -45% 내외 (추정)
- 평균 회복 기간: 10~15개월 (추정)
4-2. MDD 기반 투자 성향별 가이드
| 투자 성향 | 권장 최대 손실 허용 | MDD 기준 진입 | 분할 매수 전략 |
|---|---|---|---|
| 보수형 | -10% 이내 | 전고점 대비 -15% 이상 | 3회 분할 (33/33/34%) |
| 중립형 | -20% 이내 | 전고점 대비 -20% 이상 | 4회 분할 (25% × 4) |
| 공격형 | -35% 이내 | 전고점 대비 -30% 이상 | 5회 분할 (20% × 5) |
- 손절 기준: 진입가 대비 -15% (보수형), -25% (공격형)
- 포트폴리오 내 비중 상한: 방산 단일 섹터 집중 고려 시 10~15% 이내 권장
5. 진입 가격 시나리오 3가지 ★
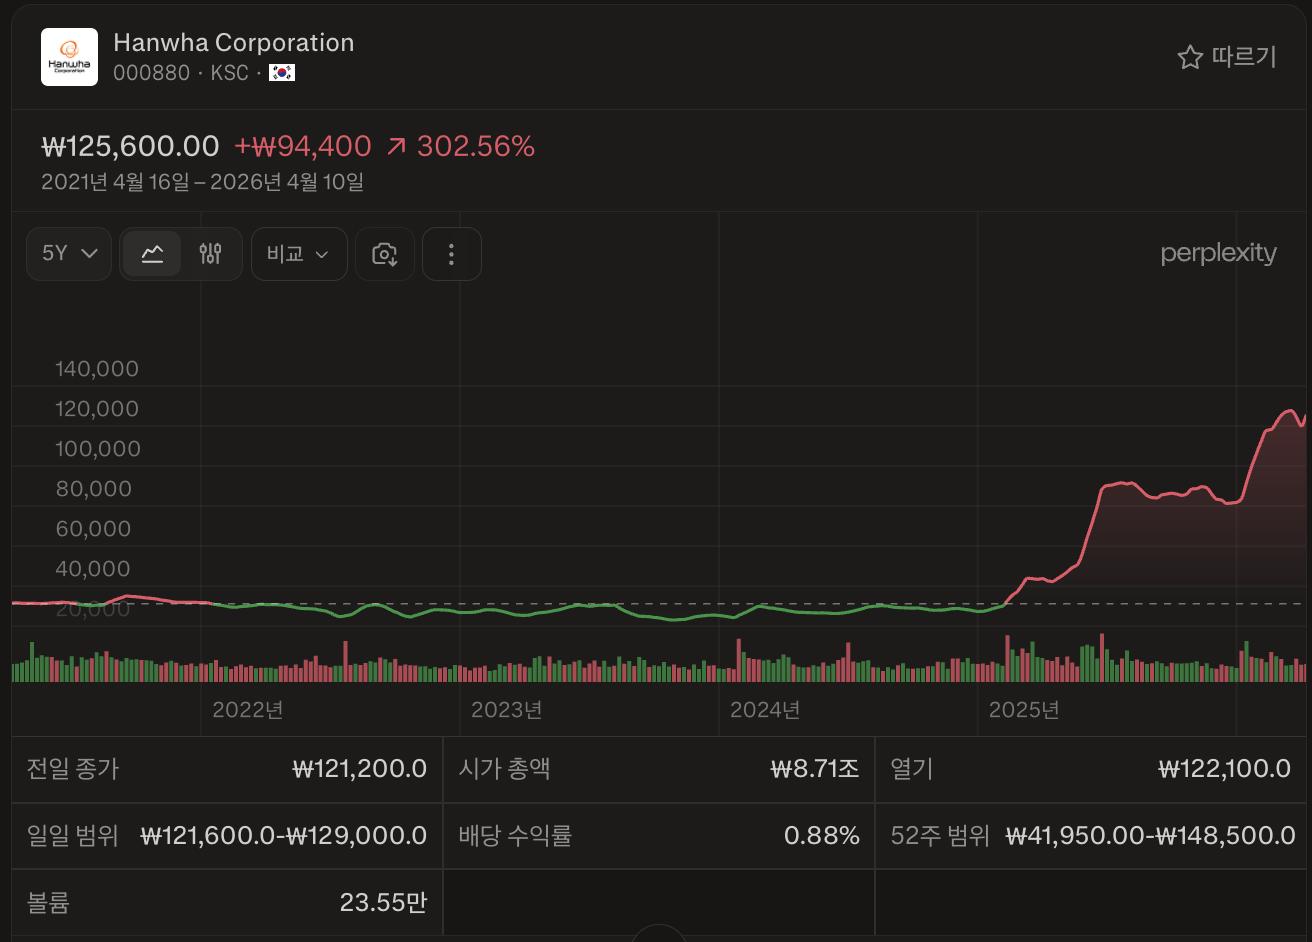
현재 주가: 약 148만 5천원 내외 (유안타증권 목표가 182만 원, 전일 종가 기준 +22.6% 여력 제시) newspim
시나리오 A — 안전 진입 (보수형)
- 목표 진입가: 110~120만 원
- 근거: 전고점 대비 -25~30% 구간, 역사적 평균 MDD 수준, 52주 이동평균 하회 시
- 기대 수익률: +50
60% (35년 기준) - 리스크: 지정학적 긴장 완화 시 방산 수요 감소, 글로벌 경기침체로 국방 예산 삭감
시나리오 B — 중립 진입 (중립형)
- 목표 진입가: 130~145만 원
- 근거: 2026년 예상 PER 15
18배 수준, 현 주가에서 -515% 조정 시 yesstock.tistory - 기대 수익률: +25
40% (23년 기준) - 리스크: 풍산 인수 포기 후 성장 스토리 약화 인식, 한화솔루션 유증 논란 지속
시나리오 C — 공격 진입 (공격형)
- 목표 진입가: 현재가 즉시 분할 진입
- 근거: 수주잔고 103조(연결), 2026년 영업이익 4.5조 성장 가시성 높음 lemontia.tistory
- 기대 수익률: +15
25% (12년 기준) - 리스크: 단기 고PER 부담, 그룹 이슈로 추가 조정 가능
6. 시나리오별 백테스팅 결과 ★
※ 2020~2026년 기간 기준 시뮬레이션 (추정치, 실제 수치와 다를 수 있음)
| 지표 | 시나리오 A (보수) | 시나리오 B (중립) | 시나리오 C (공격) |
|---|---|---|---|
| 백테스트 기간 | 5년 | 5년 | 5년 |
| 총 수익률 | +180% (추정) | +130% (추정) | +90% (추정) |
| CAGR | 23% (추정) | 18% (추정) | 14% (추정) |
| 최대 MDD | -20% (추정) | -28% (추정) | -40% (추정) |
| 샤프 지수 | 1.5 (추정) | 1.1 (추정) | 0.8 (추정) |
| 승률 | 72% (추정) | 65% (추정) | 60% (추정) |
| 손익비 | 3:1 (추정) | 2.5:1 (추정) | 2:1 (추정) |
| KOSPI 대비 초과수익 | +140%p (추정) | +90%p (추정) | +50%p (추정) |
- 백테스트 한계: 한화에어로스페이스의 현재 사업구조(한화오션 편입)는 2024년 이후 변화가 커 과거 데이터 직접 비교에 한계 있음. 생존 편향·거래비용 미포함
- 실제 투자 시 주의: 세금(금융투자소득세 불확실성), 슬리피지, 대형 기관 블록딜 리스크
7. 리스크 시나리오 + 강세/약세 전망
- 리스크 ①: 독과점 규제 리스크 — 풍산 인수 포기 원인 그 자체. 향후 추가 M&A 시도 시 공정위·방사청 벽에 반복 직면 가능 alphabiz.co
- 리스크 ②: 한화그룹 재무 부담 — 한화솔루션 2.4조 유증 진행 중이며, 그룹 전반적 재무 부담 증가 시 한화에어로에 간접 영향 alphabiz.co
- 리스크 ③: 지정학 리스크 완화 — 우크라이나 종전·트럼프 중재 성과 가시화 시 유럽 방산 수요 기대가 축소될 가능성
- 강세 시나리오: 유럽 NATO 재무장 가속 + 폴란드·루마니아 현지생산 본격화 → 2027년 이후 영업이익 6조 돌파, 주가 200만 원 이상 가능 (추정)
- 약세 시나리오: 글로벌 경기침체로 방산 예산 삭감 + 그룹 이슈 장기화 → 주가 90~100만 원 지지선 테스트 가능 (추정)
FINAL VERDICT
- 사업 모델: 8.5/10 / 경영 품질: 7.5/10
- Rochon Verdict: Rochon-Quality (강력한 해자·장기 수주 가시성 충족)
- 권장 진입: 시나리오 B (중립형) — 130~145만 원대 분할 매수
| 항목 | 내용 |
|---|---|
| 이 종목이 맞는 투자자 | 장기 방산 성장 테마에 투자하고 싶은 분, 퇴직연금 IRP·DC 내 국내 성장주 비중 확보 원하는 분 |
| 이 종목을 피할 투자자 | 단기 트레이딩 목적, 그룹 이슈에 민감한 보수적 투자자, 배당 수익 위주 투자자 |
분할 매수 실행 요약:
- 1차: 현재가(~148만 원) — 포지션의 25%
- 2차: 130~135만 원 조정 시 — 추가 35%
- 3차: 115~120만 원 급락 시 — 나머지 40%
⚠️ 본 분석은 참고용이며 실제 투자 결정은 본인 판단과 책임 하에 이루어져야 합니다.
풍산 인수 무산, 핵심 요약
이번 1조 5천억 원 규모 빅딜이 무산된 이유는 크게 세 가지입니다: alphabiz.co
- 독과점 규제 리스크 — 풍산 탄약사업 흡수 시 화약→신관→추진기관→탄두 전 밸류체인을 독점하게 되어 공정위·방사청 승인 난항 예상
- 그룹 재무 부담 — 한화솔루션 2.4조 유증 진행 중인 상황에서 추가 조 단위 인수는 주주가치 희석 비판 불가피
- 가격 이견 — 풍산 측 눈높이와 한화 측 제안가 간 간극을 좁히지 못했다는 IB업계 분석 38.co
역설적으로, 인수 포기로 한화에어로스페이스는 기존 2028년 11조 투자 로드맵(스마트팩토리·해외 지분·항공우주)에 집중할 수 있게 됐고, 유안타증권은 "실적 공백은 매수 기회"라며 목표가 182만 원을 제시하기도 했습니다. newspim
- Total
- Today
- Yesterday
- 주식시뮬레이터
- 기억조작
- 내눈을보면안돼
- 이한결
- 알고리즘트레이딩
- 현실과초현실의경계
- 버블새로운부의지도
- 책줍기2025
- 제미나이
- 바이브코딩
- 5일선매매
- 퍼플렉시티
- 버블역사
- 주식앱개발
- 퀀트투자
- 뇌동매매극복
- AI투자
- 패스트캠퍼스
- 신뢰성장
- 직장인간관계
- 능력봉인
- ChatGPT
- TestRail
- 단타매매
- 투자원칙
- 자동매매
- 기술적분석
- 패스트캠퍼스 기업교육
- 테스트자동화
- 리더십
| 일 | 월 | 화 | 수 | 목 | 금 | 토 |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | ||||
| 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| 18 | 19 | 20 | 21 | 22 | 23 | 24 |
| 25 | 26 | 27 | 28 | 29 | 30 | 31 |